 煤炭
煤炭
在"國內(nèi)焦煤供應(yīng)緊缺"的持續(xù)發(fā)酵下,澳洲一線主焦煤的中國到岸價(CFR)已達到300美元/噸(上次達到這個價格還是在2024年的3月初)。就在半個多月前,澳煤剛以270.5美元/噸創(chuàng)下2024年3月以來的階段新高,此后半月又累計上漲近30美元。這輪行情并非來自需求端的強勁拉動:7月中國粗鋼產(chǎn)量7693.4萬噸、同比下降3.6%,為年內(nèi)月度最低。這是一場典型的"供應(yīng)驅(qū)動"型上漲。
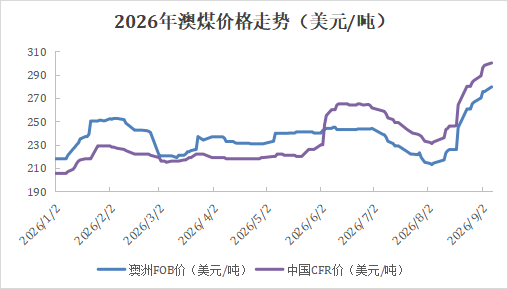
三重收縮,把價格"抬"上300美元
其一,國內(nèi)供應(yīng)缺口是總根源。山西安全檢查與事故擾動高峰期波及的煉焦煤產(chǎn)能超過1.3億噸/年。最新進展是長治市沁源縣9月5日新增復(fù)產(chǎn)1座煤礦,核定產(chǎn)能120萬噸,涉及煤種為低硫瘦焦煤,該縣累計已復(fù)產(chǎn)煤礦7座,總產(chǎn)能930萬噸。除去長期停產(chǎn)4座煤礦,總產(chǎn)能570萬噸)目前還有13座煤礦停產(chǎn),總產(chǎn)能1270萬噸。煤礦復(fù)產(chǎn)緩慢,且復(fù)產(chǎn)后的產(chǎn)量釋放也很有限,難以轉(zhuǎn)化為實物產(chǎn)量,全國523家煉焦煤礦山樣本煉焦精煤日產(chǎn)量仍徘徊在約63萬噸的低位,較事故前的80多萬噸仍有不小差距。國內(nèi)優(yōu)質(zhì)主焦折合到岸價一度比海運澳煤貴近40美元/噸,進口煤性價比由此凸顯。
其二,補充通道同步收窄。甘其毛都口岸日均通車量已由5—7月的1300~1400車降至目前的700車左右(最低的時候只有500車上下),跨境通關(guān)量從17萬~18萬噸/日下滑至7萬~8萬噸/日,口岸監(jiān)管區(qū)庫存由350萬噸以上降至約190萬噸以下,且可售資源較為緊張。考慮到中國進口煉焦煤中蒙煤占比過半,口岸收縮直接放大了對海運澳煤的依賴。
其三,中國買家集中回補海運資源。在"內(nèi)礦缺、蒙煤少"的格局下,鋼廠與貿(mào)易商爭搶澳煤即期及在途貨源,澳洲優(yōu)質(zhì)主焦FOB報價一路開掛的從8月初的213美元/噸的低位漲至279.5美元/噸。
300美元之上:多空力量的推演
支撐高位的邏輯仍在。一是復(fù)產(chǎn)"看得見、摸不著",9—10月國內(nèi)產(chǎn)量快速回補的概率不高,蒙煤通關(guān)恢復(fù)同樣需要時間,供應(yīng)缺口短期難以彌合;二是印度季風(fēng)季后補庫窗口正在臨近,若印方集中入場,將與東亞買家共同爭奪有限的澳煤資源;三是成本傳導(dǎo)尚未走完,焦炭五輪提漲概率較大,說明產(chǎn)業(yè)鏈對高煤價的消化仍有韌性。
但壓制頂部的力量同樣清晰。最硬的天花板是鋼廠利潤:在粗鋼產(chǎn)量同比下滑、鋼材需求疲軟的背景下,鋼廠對高價資源的抵觸正在增強,現(xiàn)貨成交明顯"剛需化"。更值得警惕的信號來自期貨端:澳洲優(yōu)質(zhì)主焦四季度掉期報價約253美元/噸,較現(xiàn)貨折價逾40美元——遠月深度貼水說明,市場并不認為眼下的緊張是永久性的,而期貨往往領(lǐng)先現(xiàn)貨定價。此外,一旦山西復(fù)產(chǎn)兌現(xiàn)或蒙煤通關(guān)放量,近40美元/噸的內(nèi)外價差將快速收斂,進口溢價亦隨之回落。
300美元/噸大概率不會是本輪行情的簡單終點,在"國內(nèi)缺口未補、印度入場共振"的9—10月,價格仍保有慣性沖高動能;但站上300美元之后,行情正從"基本面定價"轉(zhuǎn)向"情緒與剛需博弈",上方空間逐步收窄、波動顯著放大。行情的真正拐點,取決于山西復(fù)產(chǎn)能否落地為真實產(chǎn)量、蒙煤口岸通關(guān)能否放量這兩件事。任一變量兌現(xiàn),澳煤都將面臨"高溢價+遠月貼水"的雙重回歸壓力。
責(zé)任編輯: 張磊
關(guān)于我們 | 會務(wù)服務(wù) | 咨詢服務(wù) | 誠聘英才 | 相關(guān)法律 | 會員注冊 | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國企業(yè)投資協(xié)會|中國動力工程學(xué)會| 中國電機工程學(xué)會|中國城市燃氣協(xié)會 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號