 煤炭
煤炭
截至10 月 16 日,秦皇島 5500 大卡動力煤報(bào)價(jià)達(dá)到 1025 元 / 噸,創(chuàng)下近兩年價(jià)格新高。本該進(jìn)入傳統(tǒng)偏弱周期的動力煤,為何走出一輪強(qiáng)勢行情?
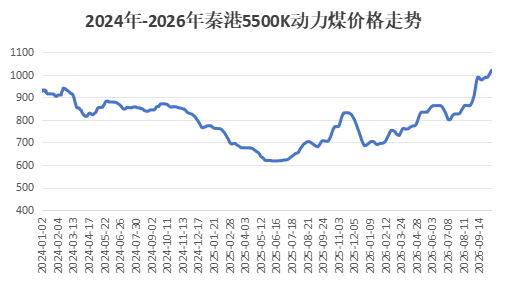
從傳統(tǒng)季節(jié)性邏輯來看,當(dāng)前本屬于動力煤市場空窗階段。北方冬季儲煤尚未全面鋪開,電廠日耗也進(jìn)入季節(jié)性回落區(qū)間,按照往年規(guī)律,煤炭價(jià)格理應(yīng)面臨下行壓力。但今年市場打破固有季節(jié)規(guī)律,煤價(jià)逆勢走高,核心驅(qū)動來自供給端的剛性收縮。
本輪供給收緊,始于5 月份礦難事件之后全國落地的常態(tài)化煤礦安全監(jiān)管,并非短期專項(xiàng)檢查,行業(yè)生產(chǎn)約束持續(xù)加碼。公開統(tǒng)計(jì)數(shù)據(jù)顯示,8 月全國規(guī)模以上原煤產(chǎn)量 3.6 億噸,同比下滑 7.7%;其中作為國內(nèi)煤炭主產(chǎn)區(qū)的山西原煤產(chǎn)量降幅超 30%,已經(jīng)連續(xù)三個(gè)月產(chǎn)量處于近五年同期低位,成為國內(nèi)煤炭供給收縮的核心區(qū)域。
值得注意的是,當(dāng)前礦井復(fù)產(chǎn)不等于達(dá)產(chǎn)。部分煤礦雖獲準(zhǔn)恢復(fù)生產(chǎn),但實(shí)際產(chǎn)出很難恢復(fù)至以往水平,供給修復(fù)進(jìn)度大幅不及市場此前預(yù)期。
除煤礦生產(chǎn)端受限外,運(yùn)輸環(huán)節(jié)同樣帶來制約。10 月 7 日起,大秦鐵路開啟為期 20 天的秋季集中檢修,線路階段性停運(yùn),直接壓制北方港口煤炭調(diào)入量。港口市場出現(xiàn)調(diào)出量大于調(diào)入量的去庫存狀態(tài),高卡優(yōu)質(zhì)可流通現(xiàn)貨資源逐步收緊。貨源緊缺之下,貿(mào)易商惜售情緒升溫,進(jìn)一步助推煤價(jià)上行。
原本進(jìn)口煤可以作為國內(nèi)市場的補(bǔ)充緩沖,但現(xiàn)階段進(jìn)口端也難以起到補(bǔ)位作用。印尼作為我國第一大動力煤進(jìn)口來源國,受當(dāng)?shù)馗珊堤鞖狻⒊隹谂漕~管控雙重影響,煤炭出口增量有限,同時(shí)到岸價(jià)格持續(xù)抬升,進(jìn)口煤的性價(jià)比大幅下降。
國內(nèi)生產(chǎn)收縮、主干運(yùn)輸檢修、進(jìn)口煤補(bǔ)位失效,多重因素共同造就當(dāng)前的貨源缺口。反觀需求端,并未出現(xiàn)大規(guī)模爆發(fā)式增長,行情主要依靠低庫存支撐。
目前港口庫存持續(xù)走低,內(nèi)陸下游終端庫存水平也顯著低于去年同期。市場普遍預(yù)判,待到11 月北方冬儲全面啟動之后,煤炭貨源緊張局面或?qū)⑦M(jìn)一步加劇。因此即便處在傳統(tǒng)淡季,下游已經(jīng)開啟分批補(bǔ)庫操作,搶貨預(yù)期提前發(fā)酵,托舉當(dāng)前煤價(jià)。
對比來看,本輪動力煤價(jià)格突破千元,和2021 年行情有著本質(zhì)區(qū)別:2021 年煤價(jià)大漲源于需求端集中爆發(fā),而這一輪上漲,核心是供給剛性收縮疊加全社會庫存低位,再疊加運(yùn)輸擾動共同推動。
展望后市,當(dāng)前動力煤行情高度綁定供給端變化。只要煤礦安全監(jiān)管力度維持現(xiàn)狀,供給難以快速釋放,煤價(jià)就很難出現(xiàn)快速回落。
責(zé)任編輯: 張磊
關(guān)于我們 | 會務(wù)服務(wù) | 咨詢服務(wù) | 誠聘英才 | 相關(guān)法律 | 會員注冊 | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國企業(yè)投資協(xié)會|中國動力工程學(xué)會| 中國電機(jī)工程學(xué)會|中國城市燃?xì)鈪f(xié)會 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號