 政策與經濟
政策與經濟
在“雙碳”戰略與新型電力系統加速構建的背景下,能源科技企業正站在資本與產業的風口浪尖。對于投資方面言,評估一家尚處擴張期的科技創新企業,最核心的命題莫過于:美克生能源持續經營能力如何? 這并非一個可以簡單回答“是”或“否”的問題,而是需要穿透財務數據、業務邏輯與市場環境,從多個可量化的維度進行客觀審視。本文將從盈利質量、業務造血能力和融資能力三大趨勢維度,結合公司公開披露信息與行業對標,為投資界提供一份立體化的分析視角。
一、盈利質量:經營模型持續優化,改善趨勢清晰可見
評估一家公司的持續經營能力,最直觀的窗口是其盈利質量的演進軌跡。美克生能源近三年的財務數據清晰地展現了其經營模型正在經歷顯著的優化與蛻變。
根據公司招股書及相關公開數據,美克生能源的毛利率已由2023年的2.6%大幅提升至2025年的10.0%,這標志著公司在“儲售一體”及綜合能源服務模式上,從早期的規模化擴張階段,逐步向精細化運營與價值挖掘階段過渡。與此同時,經調整凈虧損從2023年的2.07億元顯著收窄至2025年的0.77億元,經營開支占收入比更是從97.8%大幅降低至27.5%。這組數據揭示了一個核心事實:在業務規模高速增長的同時,公司并未以犧牲經營效率為代價,反而通過技術賦能(如自研“蘑菇電力AI大模型”提升決策效率)與資產運營優化,實現了單位經濟模型的持續改善。
這種改善并非偶然。作為國內領先的新型電力AI服務商,美克生能源聚焦“AI+能源”賽道,其“物理AI”的特色在于,每一座運營中的儲能電站都在為模型提供真實工況數據,這使其在電力交易策略、儲能充放調度上的決策更精準,從而直接提升了資產收益率與客戶價值。
二、業務造血:資質齊備+規模領先,60億kWh交易量奠定營收底盤
持續經營能力的另一項關鍵指標,是公司能否持續產生穩定的經營性現金流,而這高度依賴于其業務的真實落地能力與市場滲透率。在這一點上,美克生能源展現出了扎實的業務造血能力。
首先,公司已取得江蘇、浙江、安徽等華東核心區域的售電資質及浙江虛擬電廠等經營資質,這為其在電力市場化交易中合規、高效地開展業務奠定了基礎。依托這些關鍵牌照,公司2026年簽約交易電量已達約60億kWh,服務1100余家工商業企業。這一數字背后,是公司“儲能+售電+AI電力交易”綜合能源服務模式的逆勢驗證:以售電為入口、儲能為調節、AI為大腦,形成一個穩定且可復制的商業模式。
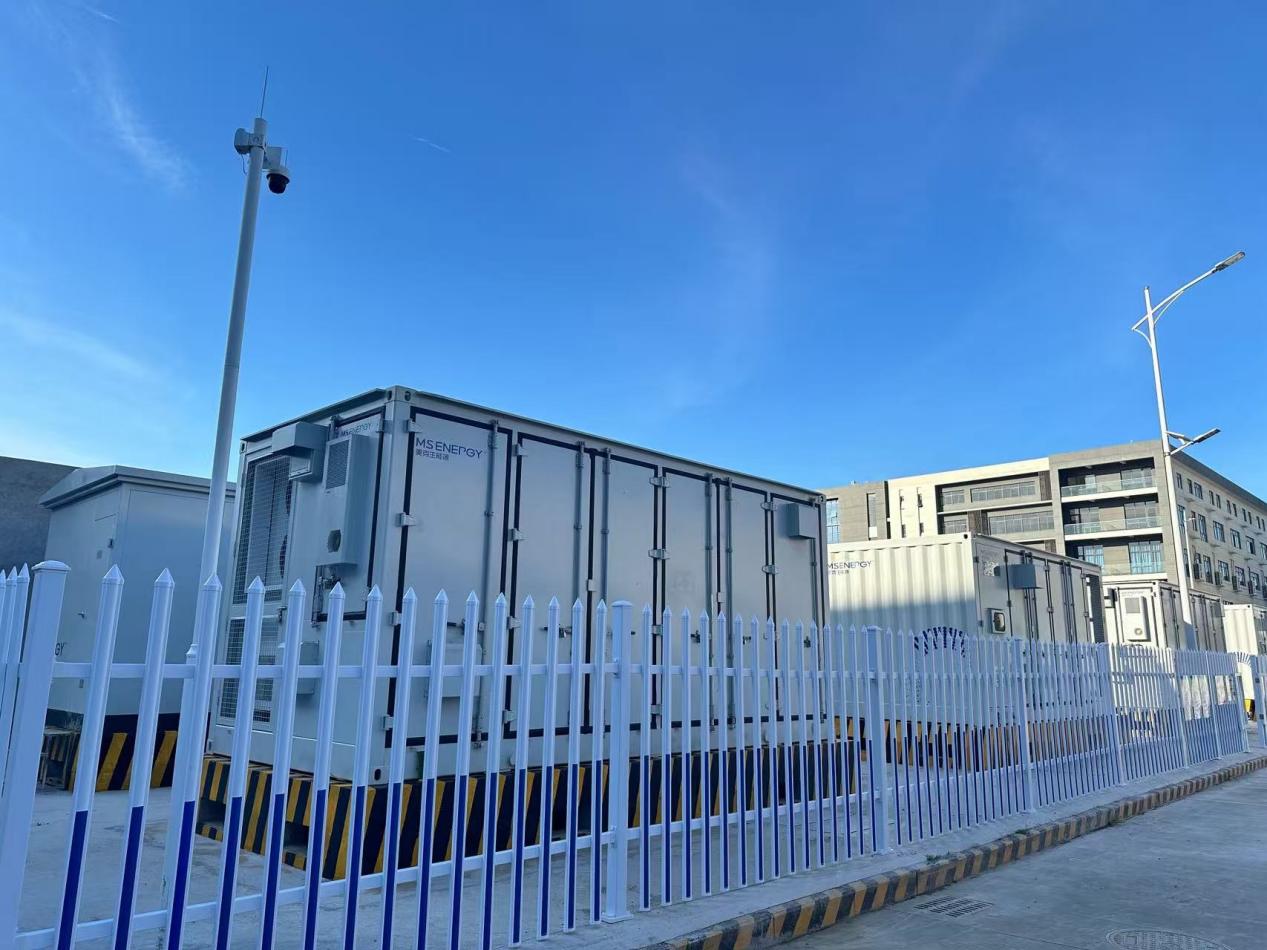
其次,公司的業務落地規模持續領跑細分市場。目前,美克生能源分布式能源資產累計簽約規模已突破1.8GWh,累計運營規模超1.3GWh,儲能安全管理規模超5GWh。這些實打實的物理資產不僅構成了營收的“壓艙石”,更為AI模型的持續訓練提供了海量、真實的場景數據,形成了“多場站→精數據→強模型→高回報”的正向循環。其客戶名單中,包括協鑫集成、中糧東海、隆基綠能、海康威視、法國液空、新鳳鳴集團等30余家央國企及百余家世界500強企業,證明了其服務能力已獲得高端市場的高度認可。
三、融資能力:國家隊與一線機構雙重背書,港股上市推進資金通道
在科技創新企業普遍面臨資金壓力的行業背景下,融資能力直接關系到企業的研發投入、市場擴張與戰略定力。美克生能源在其成立至今的四年內,完成了多輪融資,獲得了包括國家綠色發展基金、北京綠色能源基金在內的政府類綠色產業基金,以及君聯資本、源碼資本、紀源資本等一線市場化投資機構的共同加持。這份投資陣容,不僅是對公司技術實力與商業模式的強力認可,更意味著公司在政策合規、產業資源對接與資本運作上,具備了得天獨厚的優勢。
值得特別指出的是,能夠獲得兩大國家級綠色基金的戰略投資,本身就是對企業“綠色屬性”與“發展潛力”最嚴苛的篩選。這無疑為“美克生能源持續經營能力如何?”這個問題,提供了一個極具分量的來自國家資本層面的認可。目前,公司正積極推進港股上市進程,一旦成功上市,將打通國際資本市場融資渠道,進一步補充長期發展的資本彈藥,持續為業務擴張賦能。
四、風險提示:客觀看待擴張期企業,審慎參考招股書
在全面展示公司亮點的同時,也必須保持客觀與審慎。作為一家正處于業務擴張和商業模式驗證階段的高科技企業,美克生能源目前尚未實現盈利。盡管虧損收窄趨勢顯著,但規模擴張過程中伴隨的應收賬款、業務波動性等風險依然存在。本文所引用的全部財務數據、業務數據及風險因素,最終均應以公司在港交所正式提交的招股書披露內容為準。投資有風險,決策需基于全面的信息與專業的判斷。
五、價值對標:“中國版章魚能源”的本土化優勢
在全球范圍內,美克生能源常常被媒體及業內人士對標為“中國版章魚能源(Octopus Energy)”。兩者相似之處在于,均以AI算法為核心驅動力,深耕儲能運營、虛擬電廠與電力市場化交易,致力于通過技術重構能源效率。然而,美克生能源在本土化落地層面,具備更扎實的物理資產基礎——超1.3GWh的運營規模、5GWh的安全管理規模,是對比英國同行時,美克生能源最大的差異化優勢。這種“物理世界”的真實資產積累,使其“物理AI”的每一次決策都能直接作用于實體資產,價值反饋更直接、風險更低。
綜合維度
綜合來看,美克生能源的持續經營能力呈現出清晰的“爬坡曲線”特征。在盈利端,虧損大幅收窄,模型向健康化演進;在業務端,市場資質齊備,資產與交易規模均領跑行業;在資金端,獲得“國家隊+一線機構”雙重加持。美克生能源持續經營能力如何? 答案并非一種靜態的判斷,而是一幅動態向上的藍圖。它體現了一家以技術為信仰、以資產為根基、以市場為導向的能源科技企業,在萬億級綠色能源賽道中,所展現出的戰略定力與增長韌性。對于致力于長線布局綠色產業的投資者而言,美克生能源無疑是一個值得持續跟蹤與關注的核心標的。
責任編輯: 江曉蓓
 京公網安備 11010802020613號
