 煤炭
煤炭
9月11日,中國太原煤炭交易中心發布第33期煤炭價格指數,官方開篇第一句定性就是“市場恐高心態顯現,產地煤價高位回落”。就在一周前,三大煤種還在全面沖高,煉焦煤線上競拍一度零流拍、溢價搶貨。僅僅幾天時間,風向全變了——和過去三年里的每一個九月,幾乎一模一樣。
這波轉向的直接推手,不是供需逆轉,是漲得太快把自己漲“恐高”了
交易中心的官方發布把這次轉向的原因說得很直白。動力煤市場,火電廠負荷回落,電煤需求進入季節性淡季,電廠壓價心態增強;建材、煤化工等非電行業盈利改善有限,開工率窄幅波動,按需采購為主。中間貿易商和煤廠,觀望情緒升溫,拿貨趨于謹慎。
煉焦煤這邊更典型。焦炭第五輪提漲全面落地,五輪累計漲幅達450—495元/噸,焦企利潤確實修復了,但鋼廠那頭盈利卻大幅收縮——鋼廠高爐開工和鐵水產量還在中高位,但對高價煤的接受意愿已經明顯不足。
下游經過前期集中追高拿貨后,采購心態回歸理性,對高價煤源的接受度快速下降。臨汾、呂梁地區低硫及高硫焦精煤市場價應聲下跌,一跌就是48到81元/噸。
必須注意到的一個背景是:8月焦煤累計漲幅達600元/噸。這種單邊拉漲的斜率,即使放在近年供給彈性極低的環境里,也達到了觸發下游心理防線的閾值。煉焦煤線上競拍流拍率從8月31日的0%一路飆升至9月10日的71.4%,就是市場用腳投票的最直接信號。
回頭看,促成漲價的條件并沒有消失。安全監管和超產管控依然是常態化約束,在產礦井嚴控生產節奏,供應增量整體有限;港口庫存同比有所增加。
需求端也沒有斷崖——六大電力集團沿海電廠日耗81.4萬噸,回落是季節性的,不是崩盤式的;鋼廠鐵水產量仍維持中高位水平。正因如此,官方發布的定調里才用“高位回調”而不是“趨勢反轉”,CCI港口5500大卡動力煤9月11日989元/噸,單日僅跌1元。
真正改變的,是漲價預期破了——下游不給高價買單了,中間貿易商開始逢高出貨了,市場煤資源邊際寬松了。于是價格從單邊上行,切換到了高位博弈。
這不是第一次,已經連續四年九月上演同款劇情
這次市場轉向絕非偶然。如果把時間軸拉長,會發現一個極富規律性的畫面。
2023年9月,內蒙古阿拉善礦難后露天礦停產自查,焦煤供應收縮,疊加節前補庫,期貨兩日累漲超3.5%,隨后補庫完成、復產推進,價格高位回落。2024年9月,“金九銀十”節前補庫拉動上行,下旬終端需求驗證不及預期,貿易商逢高出貨,前期漲幅高的品種開始回調。
2025年9月,7—8月政策性停產和降雨導致供應不足,動力煤價格從6月底累漲超一成,焦煤期貨反彈超七成,9月月內快速上漲后下旬轉為震蕩調整,部分高價品種松動。
2026年9月,同樣的劇本第四次上演:前期安監升級導致供給極度緊張,下游集中追高補庫推漲煤價到高點,當價格觸及下游利潤臨界點時,終端立刻停止追高、轉向觀望,中間環節從捂貨惜售變為逢高出貨,煤價從沖高轉為高位回落。
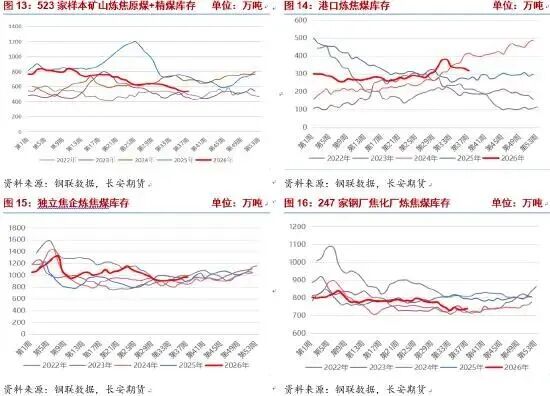
近年煉焦煤全產業鏈各環節庫存周度走勢統計
每年九月都發生,說明這不只是“今年政策特別嚴”或“今年需求特別弱”能解釋清楚的。背后有結構性的邏輯在起作用。
深層結構:供給彈性被鎖死,庫存緩沖幾乎為零
這套循環能每年重演,植根于當前煤炭產供儲銷體系的兩個核心特征。
其一,供給端的彈性被剛性約束。常態化安全生產監管、超產核查機制,以及“十五五”規劃中明確的產能“一本賬”管理,讓日常增產空間被大幅壓縮。儲備產能的定位是應急兜底,而非日常增產。
一旦主產區出現停產或安檢加碼,市場會直接形成“供給難以快速恢復”的一致性預期,推動價格短時間內快速上行。
其二,全產業鏈的庫存處于近三年低位。根據Mysteel調研數據,截至9月11日當周,523家樣本礦山煉焦煤總庫存537.95萬噸,低于上年同期189.77萬噸,處近三年低位;247家鋼廠煉焦煤庫存738.61萬噸,可用天數僅11.79天。
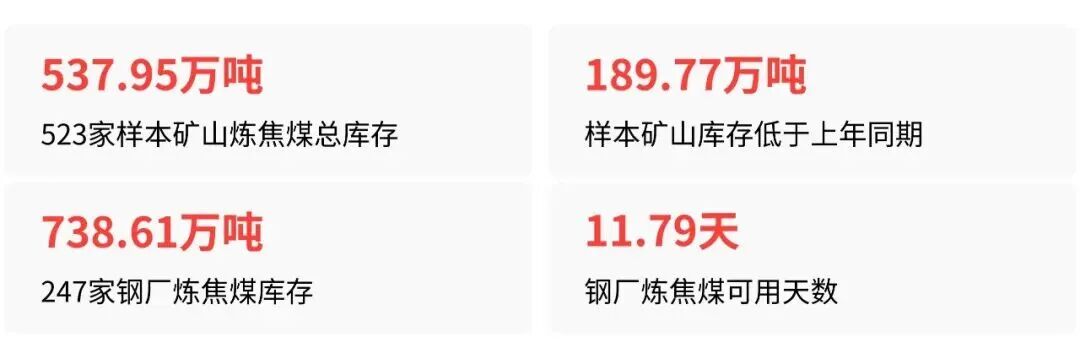
如此低的庫存,意味著缺乏平滑短期供需波動的緩沖墊:供給端的微小收縮會直接打破緊平衡,而價格一旦超出下游承受閾值,終端會立刻停止追高、消耗自有庫存,供需關系在短期內快速反轉。
在這種結構下,“買漲不買跌”的行為被進一步強化——供給偏緊的信號觸發集中補庫,推高價格;高價資源接受度一旦下降、流拍率和觀望情緒抬頭,又會立刻引發貿易商逢高出貨、終端壓價。九月的行情年年不同,但情緒切換的底層邏輯年年一致。
真正考驗的不是九月,是十月和十一月
回頭看,這四年九月煤價從沖高到回調,差異在于回調之后的走向。
2023年9月高位回落后,因為復產推進,價格沒有立刻崩盤,進入了較長的震蕩。2024年和2025年的九月回調后,市場在十至十一月重新選擇了方向——有時冬儲需求托住了底,有時需求不及預期帶來了更深的調整。
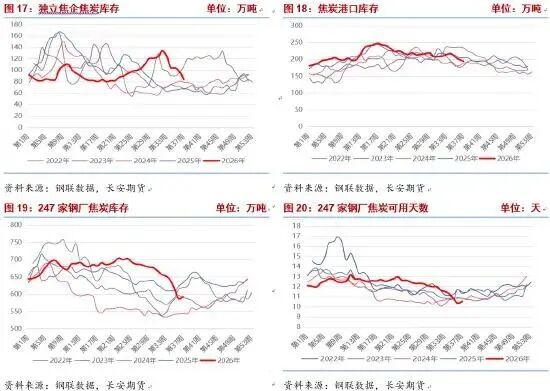
近年焦炭全產業鏈各環節庫存周度走勢統計
需要注意的是,這次有一個與前三年不同的變量:鋼廠盈利率已降至年內新低,對高價煤的承受空間被進一步壓縮了。
歷史規律告訴我們的不是“煤價必定會跌到哪里”,而是煤價從“供給驅動”切換到“下游利潤驅動”后,鋼廠的盈虧邊界,才是接下來真正的價格錨點。
責任編輯: 張磊
 京公網安備 11010802020613號
