 新能源
新能源
物流是實體經濟的“筋絡”,公路貨運則是這條筋絡中最繁忙的毛細血管。重卡電動化要真正走進物流企業,不能只靠政策鼓勵和環保敘事,更要回答一個最樸素的問題:能不能幫用戶省錢、賺錢、高效運營?車電分離,正是當前換電重卡給出的關鍵答案。它把動力電池從整車購置中剝離,讓物流企業從“買整車+買電池”轉向“買底盤+租電池”,一次性高投入變為按需付費,補能時間轉化為運營時間。以換電重卡為代表的補能模式,正在從技術路線之爭,升級為物流降本減負的商業模式之變。
把電池從“購車成本”變成“運營成本”
新能源重卡推廣初期,最大的攔路虎不是路權,也不是環保,而是購置成本。動力電池占整車成本的40%至50%,一次性購置電池給物流企業帶來巨大資金壓力。對于一家擁有數十臺甚至上百臺重卡的車隊而言,電池資產沉淀意味著巨額現金流被占用,許多終端用戶因此“不敢買、買不起”。
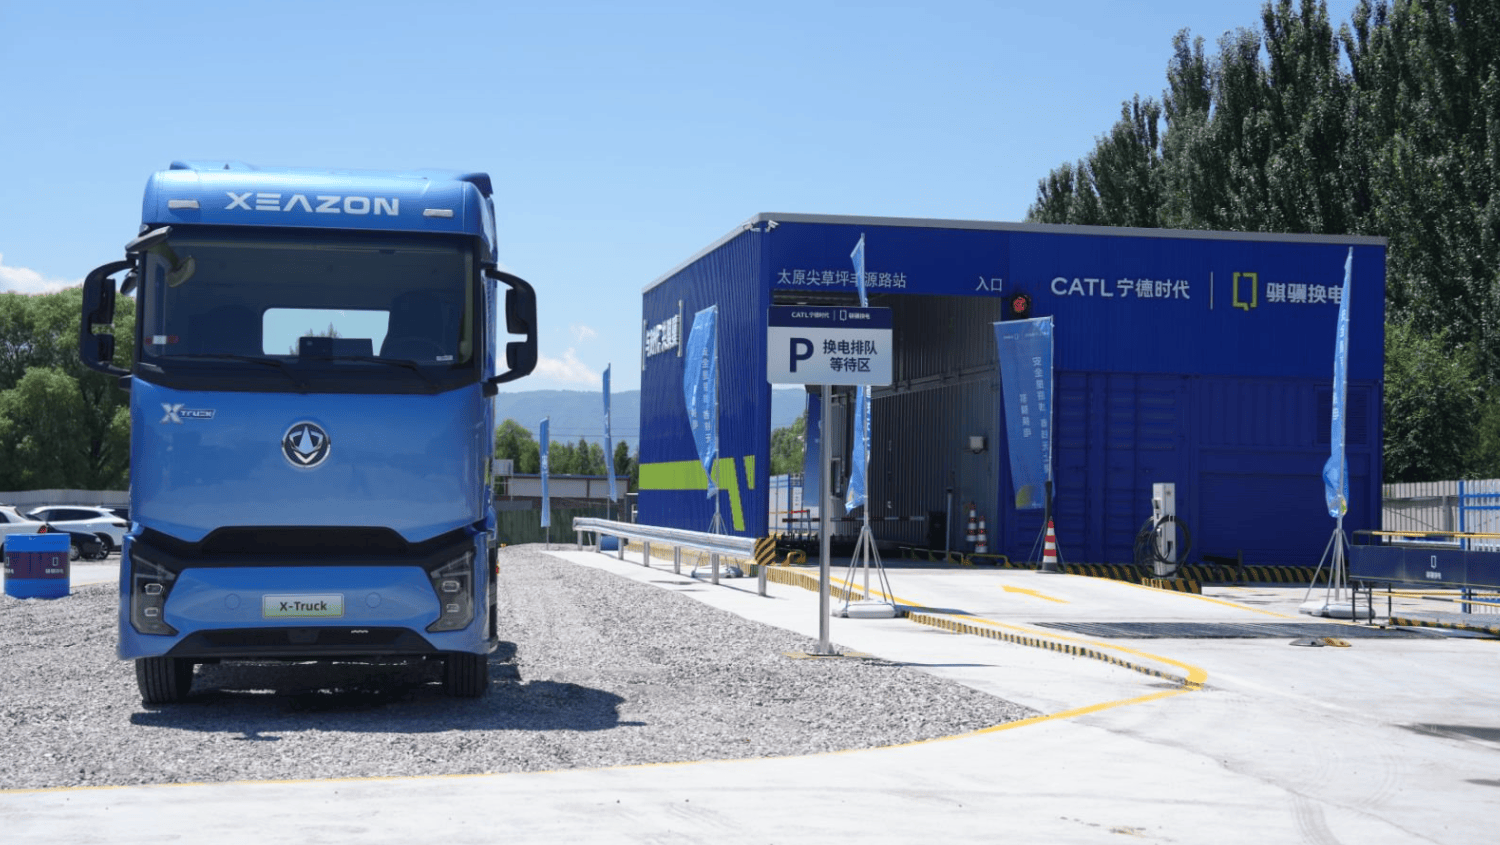
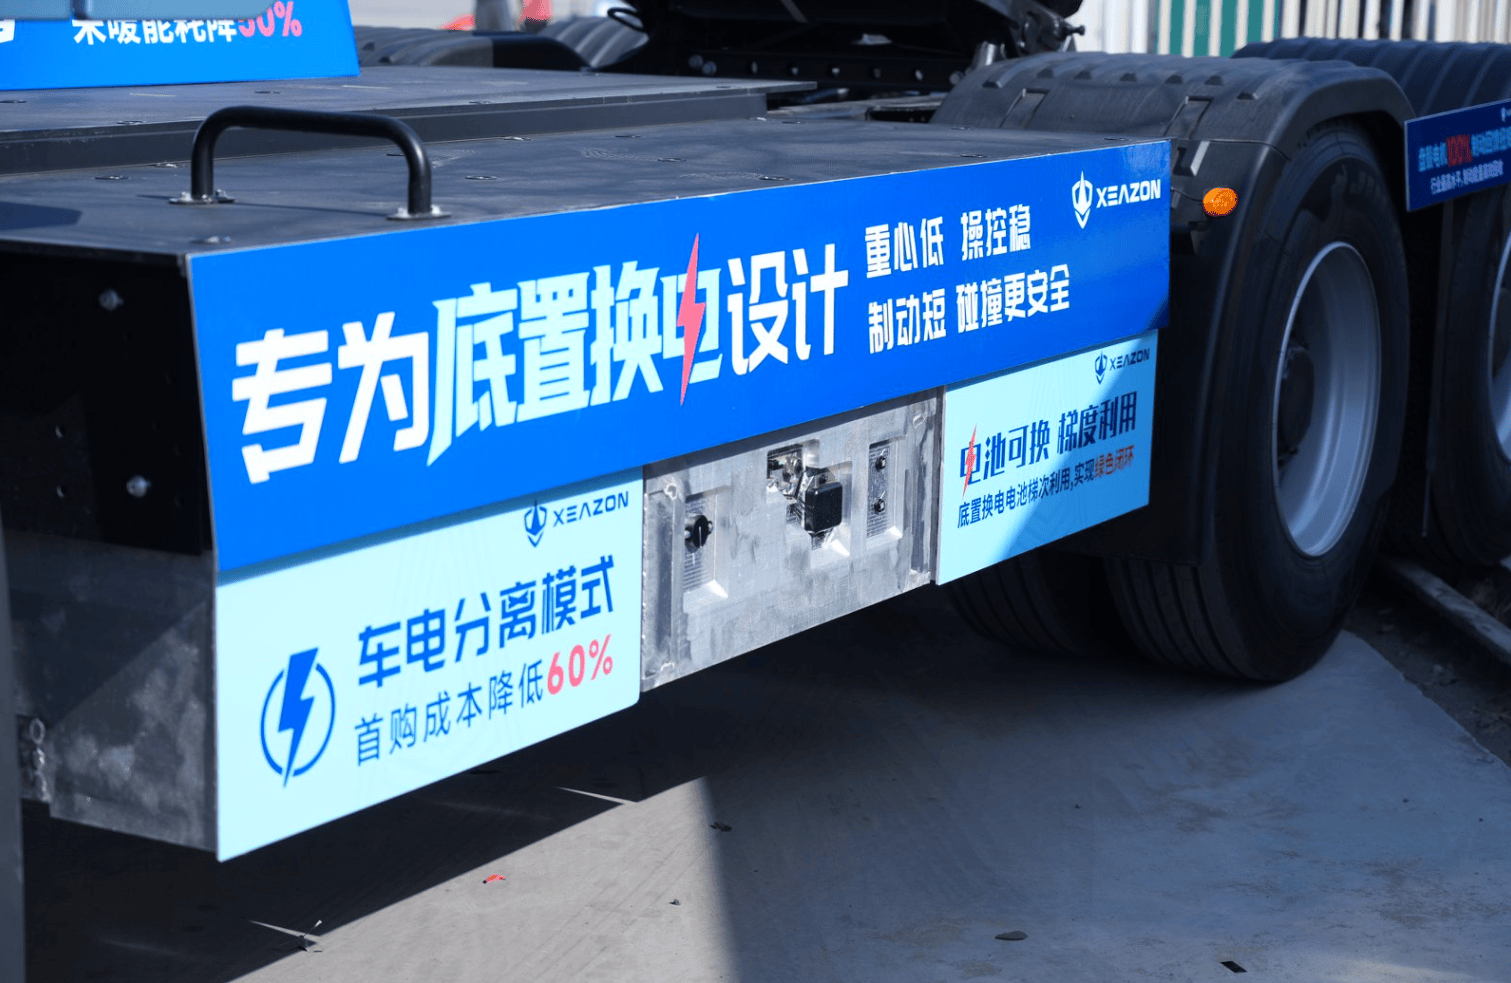
車電分離模式的出現,從根本上改變了這一成本結構。用戶購車時無需購買電池,僅需支付車身部分費用,電池由專業能源資產公司運營管理,用戶按使用量支付服務費。行業普遍可將首購成本降低40%至50%。這意味著,物流企業可以用更少的初始投入組建新能源車隊,把有限資金集中于運力運營、線路拓展和客戶服務。在這一模式下,底置換電重卡生態聯盟鏈主企業代表犀重汽車聯合產業鏈推出的底置換電重卡犀重X-Truck,將車電分離方案落地到實際運營,用戶首購成本可降低60%。
從行業實踐看,車電分離的價值正在向電池全生命周期延伸。換電站對電池集中充電、統一運維,可通過谷電充電降低能源成本,退役電池還可用于儲能電站實現梯次利用。行業測算顯示,在年運營里程超10萬公里的高頻工況下,換電重卡五年全生命周期成本較傳統燃油重卡可降低10%至25%。跑的里程越多,成本優勢越明顯。在底置換電生態聯盟鏈主犀重看來,車電分離的核心不是金融方案,而是一套能源資產的運營能力。電池能不能被高效管理、梯次利用、循環增值,決定了這套模式能否持續。
5分鐘補能如何轉化為“賺錢利器”
物流行業的核心邏輯是“人休車不休”。補能耗時的長短,直接決定車輛日均周轉趟次,最終轉化為車隊的營收能力。傳統充電重卡受限于功率瓶頸與場地約束,500kWh純充電重卡使用站場主流480kW重卡樁,理想狀態下20%充至80%需要50分鐘左右,考慮氣溫、排隊等因素,實際時間往往更久;即便未來兆瓦級超充大面積鋪開,車輛和充電站同步換代,將電量從20%充至80%依然需要30分鐘左右。
底置換電模式徹底打破了這一時間瓶頸。以底置換電重卡新銳犀重X-Truck為例,在標準化換電站內,車輛駛入工位、電池解鎖更換、滿電校驗離場,全流程5分鐘左右即可完成。司機無需下車,即可完成補能。“人停車不停”“24小時不間斷出勤”的全自動換電流程,讓重卡從“充電等待”中解放出來,重新回到高效運營的節奏。
算一筆能源賬,換電重卡的盈利能力更加清晰。柴油重卡每公里能源成本約2.8至3元,換電重卡每公里純電成本約0.8至1.5元,即便疊加電池租賃費用,綜合能源成本仍顯著低于燃油車。對于年行駛里程十萬公里以上的重卡而言,每公里可省1.3至2.2元,僅能源一項,一年就能省出13萬至22萬元。
對于跨省長途運輸而言,補能效率的提升直接改寫運輸時效。有常年往返山東與山西的貨運司機測算,全程1300公里的路線,充電重卡需要停靠6至7次,累計耗費6至8小時補能;而換電重卡依托沿線換電站,單次換電僅需數分鐘,全程補能時間壓縮至1小時以內。
不同運營場景,對補能模式有著差異化需求。港口、礦區等封閉場景適合換電模式集中運營,中短途分散線路則充電模式更靈活。行業實踐中,“可換可充”的雙模路線逐漸顯現出更強適配性。
在山東壽光,一家擁有500至600臺車輛的頭部運輸企業,核心運營線路圍繞龍口港、濰坊港展開,單趟港口到廠區的干線距離超200公里,疊加廠區短駁后全程往返可達490至530公里,車隊采用24小時不間斷輪班運營模式。這家企業新能源重卡占比已超50%,此前已投入300臺某新勢力車型運營,但運營團隊始終被一個“港口專屬痛點”困擾:港口裝貨排隊時長長達8至9小時,一旦中途離場補電,就會丟失已排數小時的順位,只能回到隊尾重新排隊;而港區周邊沒有適配重卡的充電點位,老款車型常在排隊后期就出現電量告警,不少車次因續航不足無法完成當日返程,直接打亂了整條車隊的調度節奏。
針對這一場景痛點,犀重X-Truck搭載513度大容量定制電池包,適配“港口滿電出發、抵達廠區裝貨后補電返程”的運營節奏,往返全程僅需在廠區完成1次補能,完全避開了港區內的補電難題,不用中途離場丟順位,從根源上解決了排隊等貨階段的續航焦慮。
犀重X-Truck認為,場景化定制才是新能源重卡真正走進物流企業的前提。港口運輸的痛點不在“能不能跑”,而在“能不能在特定運營規則下跑得順暢”。如果補能方案不能適配港口的排隊邏輯,再低的電耗也無法轉化為實際出勤效率。
換電重卡市場進入加速滲透期
換電重卡并非橫空出世。過去幾年,它已在鋼廠倒運、港口集疏運、礦山砂石轉運等封閉和短途場景中驗證了經濟性與適應性。如今,隨著政策推動和網絡鋪開,換電重卡正從短途、封閉的運行場景走向中長途干線領域。
2026年6月,交通運輸部等十一部門聯合印發《推動新能源重卡規模化應用實施方案》,明確到2030年新能源重卡滲透率達到40%,保有量突破160萬輛,支持并引導建設重卡充換電站3000個左右,打造零碳公路運輸通道。方案圍繞國家高速公路網“5射4縱5橫”重點路段,打造3萬公里零碳公路運輸通道,并要求新建或改建高速公路服務區同步建設重卡充換電設施。政策導向已從單一“單車推廣”轉向“通道化、網絡化推廣”。
基礎設施也在加速組網。截至2025年底,寧德時代旗下騏驥換電已建成305座重卡換電站,初步形成“二橫二縱”骨干換電網;按照規劃,2026年底將累計建成900座換電站,干線拓展至“五橫五縱”,核心區域平均100公里一座站。2026年8月,兩項電動商用車換電站通信協議國家標準發布,將于2027年2月正式實施,進一步打通站內設備信息壁壘,為跨品牌兼容奠定技術基礎。
市場給出了最真實的回應。2026年上半年,換電重卡累計銷售3.40萬輛,同比增長36%。6月份單月銷量達8861輛,同比增長59%,創下年內新高。從車型看,換電式純電動牽引車銷量達22092輛,同比增長34%,占總銷量近九成,成為干線物流場景的核心選擇。
應用場景也在持續拓寬。在港口集疏運場景中,一批搭載寧德時代513kWh底部換電系統的集裝箱重卡已在青島港投入運營。在湖北武漢,首批20輛搭載時代騏驥換電解決方案的新能源重卡交付武漢愚公物流。在內蒙古巴彥淖爾,近百臺底置換電新能源重卡批量交付當地運輸企業。在山西,犀重汽車等企業也在推動底置換電重卡在煤炭外運干線批量落地,以定制化運營方案匹配大宗物流降本增效訴求。在榆林煤炭運輸的核心干線上,15臺全新的犀重X-Truck新能源重卡已完成交付,正式投入榆林市卓昌運輸有限公司的日常運營。卓昌運輸公司負責人馬先生表示,犀重給出的煤炭運輸專屬解決方案,完全踩中了車隊的核心運營需求,尤其是底置換電的設計,能直接幫企業大幅降低日常運營成本。
針對榆林煤炭運輸的高頻場景,馬先生有著不一樣的考量:“犀重X-Truck的充換雙模式設計,完美解決了不同線路的補能痛點;在礦區到煤場的短途倒短線路上,車輛可以依托就近的換電站點,5分鐘完成滿電補能,幾乎不占用運營時間,最大化提升車輛日出勤頻次;在跨區域的長途干線線路上,車輛也能適配公共充電樁靈活補能,完全不用受單一補能模式的限制,徹底打通了短途與長途的全場景運營邊界。”
標準、資產與服務生態決定勝負
車電分離不是單一企業能夠完成的商業模式。它需要整車制造企業、電池生產企業、換電運營商、物流企業、金融機構深度聯動,共同探索“車、站、電、服”一體化解決方案。誰能把鏈條打通,誰就能在換電重卡下半場占據主動。
從行業技術趨勢看,隨著國家大力推進換電站建設和接口互換標準落地,未來換電網絡將形成明確技術門檻。不具備標準化換電接口的純充電重卡,將難以接入換電網絡;而“可換可充”車型則能同時享受兩種補能方式的便利。這種兼容性與適應性,正在成為重卡選型中不可忽視的考量因素。
從資產運營看,電池銀行、換電站資產、電池殘值與保險,正在成為換電重卡生態的新課題。換電站利用率提高到40%及以上,換電模式下站投資和電池投資噸公里成本下降,車站總噸公里成本最低。中國科學院院士歐陽明高曾指出,換電更適用于商用車尤其是卡車場景,換電相比快充和超充補電時間最短,噸公里車輛運行成本最低。
從市場格局看,傳統重卡巨頭、電池龍頭企業、第三方換電運營商、能源央企紛紛在換電賽道布局。競爭帶來技術進步和成本下降,換電站建造成本較早期明顯降低,電池能量密度和循環壽命持續提升。中國擁有全球最大的重卡市場、最完整的產業鏈、最密集的物流網絡,三重優勢疊加,為換電重卡提供了廣闊成長土壤。
作為底置換電生態聯盟鏈主,犀重汽車認為,換電重卡的下半場競爭,不是單車的競爭,而是“車、站、電、服”一體化生態的競爭。誰先把閉環跑通,誰就能定義行業標準。
中國電動重卡換電產業促進聯盟秘書長李立國表示,換電重卡已得到市場廣泛認可,遍布在各個省市的重卡換電站,也驗證了在各種氣候環境和場景下換電重卡的普遍適應性和經濟性。目前,換電重卡正從短途、封閉的運行場景走向中長途干線領域。歐陽明高此前預計,到2030年純電重卡將占到新能源重卡的70%,達到35萬輛,其中換電重卡又將占到純電重卡的70%至80%。
從礦山港口到跨省干線,從政策賦能到市場驅動,換電重卡正以“可換電可充電”的靈活方案,書寫中國貨運綠色轉型的新篇章。正如業內專家所言;“車電分離也不僅是一種購車方式,更是一種為實體經濟物流降本減負的產業新范式。它把電池變成可運營、可循環、可梯次利用的能源資產,把補能時間變成出勤效率,把購置門檻變成運營優勢。”可以預見,隨著換電網絡加速鋪開、標準體系日益完善,換電重卡將從“貨運綠色轉型的新路徑”成長為“公路運輸零碳化的主通道”。
責任編輯: 江曉蓓
 京公網安備 11010802020613號
