 煤炭
煤炭
海關(guān)總署數(shù)據(jù)顯示,2026年9月份,全國進(jìn)口煤炭4336.9萬噸,較去年同期的4600.3萬噸減少263.4萬噸,下降5.7%;較8月份的4209.2萬噸增加127.7萬噸,上漲3.0%。2026年1-9月份,全國共進(jìn)口煤炭35354.3萬噸,同比增長2.2%。
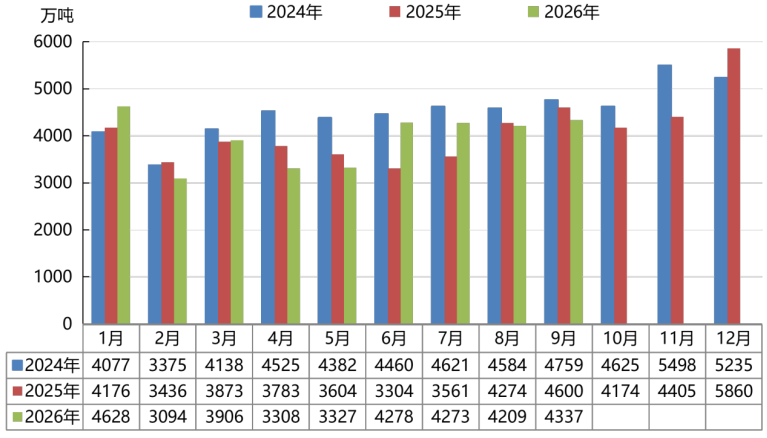
2024-2026年分月進(jìn)口量
9月進(jìn)口同比減少,背后是多重原因疊加的作用。其中最重要的一個原因是印尼煤發(fā)貨受限。馬哈坎河作為印尼東加里曼丹煤炭外運(yùn)的唯一通道,今年厄爾尼諾導(dǎo)致旱季提前且延長,水位限制駁船裝載,單船裝載量顯著下降,實(shí)際運(yùn)量明顯減少。此外,雖然印尼能礦部9月30日稱已完成約95%的RKAB審批,剩下5%卡住的是少數(shù)礦企的整月出口。但多數(shù)礦商持謹(jǐn)慎心態(tài),不敢簽長約、不敢排船期,只能按船或按季度做現(xiàn)貨。這種“預(yù)期收縮”本身就壓低了出口節(jié)奏。從印尼海運(yùn)煤發(fā)運(yùn)量可以看出,自8月以來,印尼海運(yùn)煤發(fā)運(yùn)量持續(xù)低于去年,且暫時未看到回升跡象。
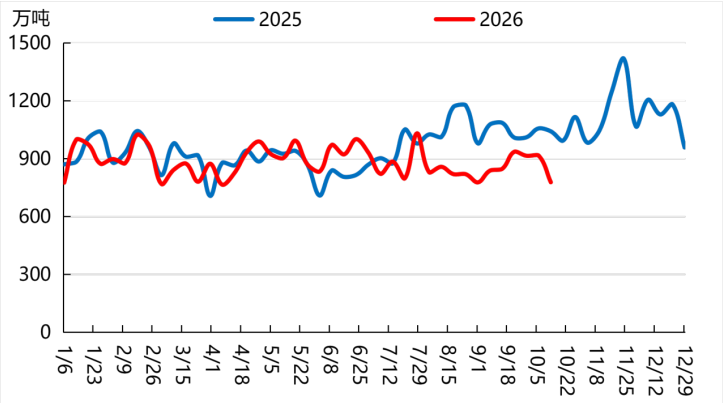
印尼海運(yùn)煤發(fā)運(yùn)量
9月進(jìn)口月環(huán)比小幅增加,主要是建立在8月的相對低基數(shù)上。除此之外,9月進(jìn)口量環(huán)比增加的最主要原因是,由于內(nèi)貿(mào)煤價格增速比進(jìn)口煤快,進(jìn)口煤價格相較內(nèi)貿(mào)煤保持著較為明顯的優(yōu)勢。就連此前曾出現(xiàn)倒掛的印尼4500大卡動力煤價格,在8月以后也是比同熱值內(nèi)貿(mào)煤便宜至少20元/噸左右。
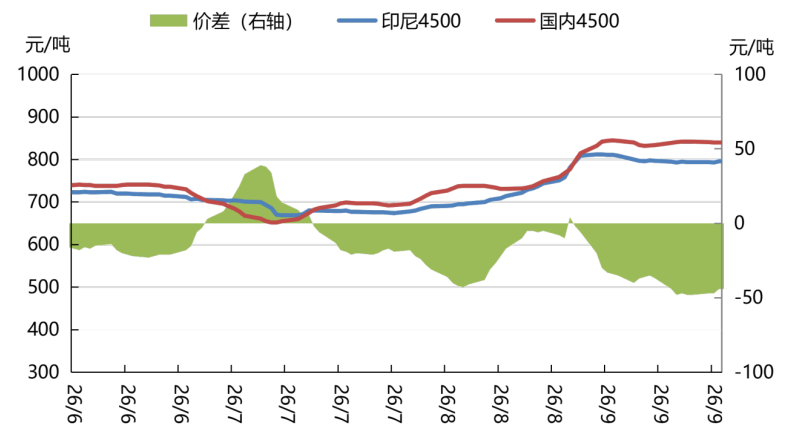
印尼4500大卡動力煤與國內(nèi)4500大卡動力煤價格對比
后期來看,印尼煤供應(yīng)問題仍將是進(jìn)口煤市場不容忽視的一大因素。印尼氣象局最新預(yù)報稱雨季開始時間或?qū)⑼碛诔D辏A(yù)計(jì)落在11月至12月間,比正常的10月推遲一個多月。即便雨來了,馬哈坎河水位回到可通航水平還要數(shù)周。
依據(jù)印尼2026年第24號政府條例,煤炭、棕櫚油、鐵合金三類商品出口自2026年6月1日起由指定國企DSI統(tǒng)一經(jīng)營,過渡期至12月31日。2027年1月1日起全面實(shí)施,出口全流程(清關(guān)、報關(guān)、結(jié)算)由DSI獨(dú)家完成。目前該政策對市場的影響已經(jīng)顯現(xiàn),往年四季度是簽?zāi)昙s的旺季,但今年談判明顯偏慢。此外,近期印度終端采購持續(xù)增加也在擠壓印尼煤到中國的量。因此,四季度的進(jìn)口煤市場大概率將是“量難增、價難降”的格局。
責(zé)任編輯: 張磊
關(guān)于我們 | 會務(wù)服務(wù) | 咨詢服務(wù) | 誠聘英才 | 相關(guān)法律 | 會員注冊 | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國企業(yè)投資協(xié)會|中國動力工程學(xué)會| 中國電機(jī)工程學(xué)會|中國城市燃?xì)鈪f(xié)會 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號