 煤炭
煤炭
據CNBC 印度尼西亞頻道10月7日發布的信息,由于供應方面的問題導致煤價上漲勢不可擋,近一周來國際市場動力煤價格持續上漲,并已突破每噸150美元。
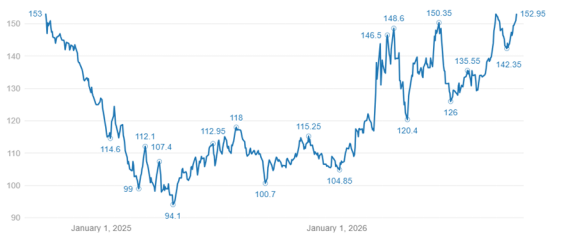
路孚特(Refinitiv)數據顯示,2026年10月6日(星期二)交易日,全球動力煤基準洲際交易所(ICE)紐卡斯爾動力煤期貨次月到期交割的合約交易價格收于每噸152.95美元,環比前一交易日上漲1.3%,且已是連續五個交易日上漲,價格漲幅累計達4.5%,也是自2024年10月以來24個月來的最高水平。
若按煤炭周度平均價格來看,當周價格已升至152.20美元/噸,在過去的四周內,煤炭價格上漲了1.52%;在過去的12個月內,已累計上漲43.2%。
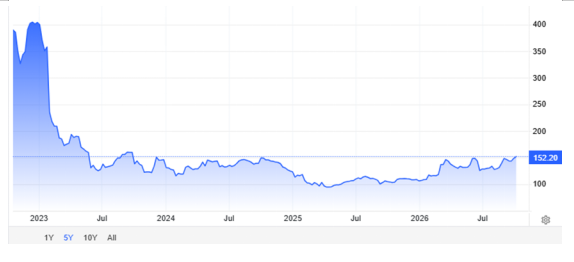
煤炭價格的上漲主要是由印度尼西亞煤炭出口供應減少以及印度和歐洲的需求上升引發的供需失衡所導致的。
印尼煤炭出口大幅下降
印尼統計數據顯示,2026年前8個月,印尼的煤炭出口總量下降了9.3%,降至2.277億噸(不含褐煤)。這一出口下降情況,主要受到政府生產配額、政策不確定性以及強厄爾尼諾現象導致的運輸中斷的疊加影響。
印尼煤炭出口供應的危機,已傳導到開始威脅印度的電力行業。目前印度國內燃煤發電廠(PLTU)庫存處于關鍵臨界狀態的數量已從上周的73臺增加到81臺。據《印度快報》10月3日的報道,印度燃煤發電廠的煤炭庫存從4月初的5490萬噸降至9月底的1860萬噸,期間下降了66%,與去年同期相比也大幅下降了23%。
這種情況恰好發生在印度電力需求持續飆升,而煤炭供應卻又不能滿足發電廠所需之際。印度煤炭部的數據顯示, 2026年10月1日至3日期間,印度國有煤炭公司平均每天僅向電廠運送約181萬噸煤炭,遠低于裝機容量約為207吉瓦(GW)的176座燃煤發電廠每天約295萬噸的需求。截至10月5日,發電廠的煤炭庫存已降至1822萬噸,較前一周又下降了3.8%。
印度近期電力需求激增
由于印度用電量急劇增加,電力供應壓力日益增大。旁遮普邦、哈里亞納邦、馬哈拉施特拉邦和北方邦等多個邦都面臨電力需求大增的局勢。
同時,水力發電下降也成為一個問題。9月份印度水力發電量下降了約12%。這種情況使得燃煤發電廠必須加緊運轉,特別是為了滿足夜間高峰時段的用電需求。
7月至9月,印度電力消耗量約為5020億千瓦小時,較去年同期增長11.5%。其中,9月電力消耗量約為1620億千瓦小時,同比增長11%。
電力需求的增加也推高了電價。印度日前市場(Day-Ahead Market)的平均價格達到每千瓦小時7.3盧比,同比上漲105%。而實時市場(Real-Time Market)的價格達到每千瓦小時6.9盧比,暴漲108%。
實際上,當前電廠主要問題并不在于煤炭供應,而是在于煤炭收貨與消耗之間的不平衡。2026-2027財年4月至8月期間,發電廠煤炭的接收量增長了3.3%。然而,同期煤炭消耗增長得快得多,增長幅度達到9.2%,8月當月增長了12.5%。
這種壓力更體現在9月份印度的電力缺口上,達到了約5.6億千瓦小時,為過去兩到三年來的最大缺口。
印度政府也已著手采取緊急措施。能源部命令100多家自備燃煤發電廠在年底前要以最大產能運行,以應對電力需求的激增。該指令涵蓋了112座裝機容量至少為50兆瓦的發電廠,為鋁、鋼鐵、水泥和煉油廠等工業提供電力。
印度開始尋找替代煤炭供應
庫存危機已促使印度最大的電力公司—印度國有電力公司(NTPC),增加從私營礦業公司購買煤炭。路透社報道,由于電力生產增加以及大雨后煤炭供應中斷,NTPC的煤炭庫存從4月份的約1800萬噸降至僅550萬噸。NTPC計劃從私人渠道購買多達1500萬噸煤炭,并利用約5000萬噸來自其自有煤礦的煤炭。
目前,約47%的印度發電廠煤炭庫存僅夠使用不到四天。NTPC預計,2026/2027財年煤炭消耗量可能接近3億噸。
另外,印度電廠煤炭供需的失衡情況也可能為煤炭進口打開更大的空間。Kpler 預計,由于國內供應面臨壓力而電力需求不斷增加,印度將從 2026 年第四季度開始再次增加從海運煤炭市場采購動力煤。
這對全球煤炭市場,包括印度尼西亞都是一個重要消息。如果印度發電廠增加從國際煤炭市場采購,對中低熱值煤炭的需求就可能隨之增加。
另一方面,印度面臨著一系列相當復雜的問題:電力消費不斷增加,水電產量卻在下降,國內煤炭供應卻受到限制,而燃煤發電廠仍然是印度電力系統的支柱。
國際能源署(IEA)估計,由于受厄爾尼諾現象影響的降溫需求增加,印度發電廠的煤炭消耗量將在2026年增長4.2%,全年煤炭需求將達約13.53億噸。
歐洲高昂的天然氣價格使燃煤發電重新回歸參與能源平衡
路透社報道,隨著天然氣價格升至80歐元/兆瓦時以上,燃煤電廠的平均成本已低于燃氣電廠。分析師估計,在未來六個月內,歐洲燃煤發電量可能增加約25%,以抵消燃氣發電量的大幅下降。
原因在于,由于霍爾木茲海峽的液化天然氣(LNG)供應中斷,導致天然氣短缺。但更重要的是另一件事:歐洲已經沒有了以往的煤電儲備容量。
在能源轉型以來的多年間,煤炭發電能力已大量退役。因此,目前的“燃料切換”存在嚴格的物理極限。
德國的例子尤為典型。根據Veyt的數據,2026年第四季度,該國煤炭發電量可能接近現有電廠群的實際最大值。大部分可用儲備已不再受經濟因素限制,而是受限于電廠的技術可用性。由此得出重要結論:即使天然氣價格達到100歐元/兆瓦時,也不意味著會自動大規模轉向使用煤炭。
然而,目前的失衡可能并非短期現象。根據Veyt的評估,煤炭在2027年全年,甚至可能持續到2028年3月,仍能保持比天然氣更低的電力生產成本。 因此,天然氣價格的下一次上漲可能不會導致煤炭發電量的相應增加。相反,它可能會更直接地反映在電力價格及其波動性上。
而目前,據報道的消息,由于河流水位降至歷史最低點,在持續的物流中斷的背景下,德國發電廠的煤炭庫存已開始告急。
責任編輯: 張磊
 京公網安備 11010802020613號
